


アコム公式アプリ myac カードローン・クレジットカード
4.5499.00 レビュー
アプリの仕様
- バージョン
- 18.0
- 更新日
- ライセンス
- Free
- ダウンロード
- 1,000,000+
- 開発者
- アコム株式会社
- カテゴリ
- ファイナンス
- プラットフォーム
- Android, iOS
スクリーンショット
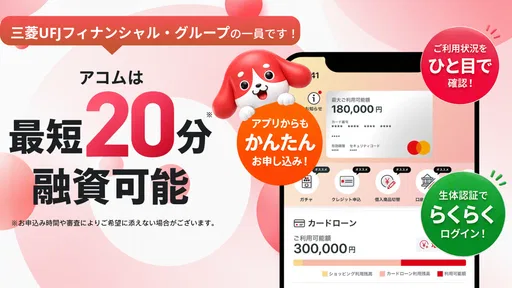
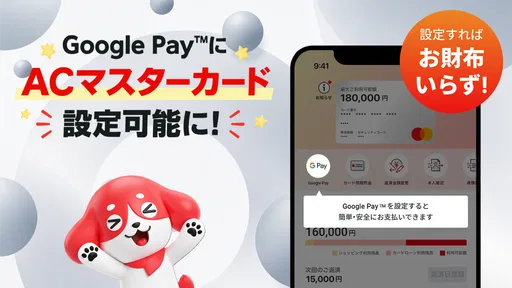
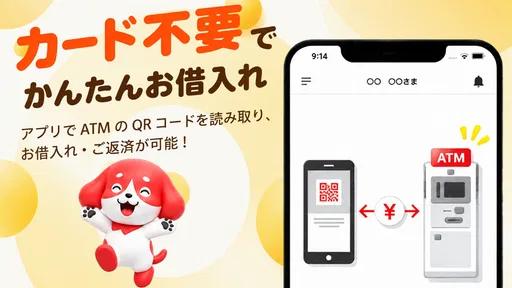
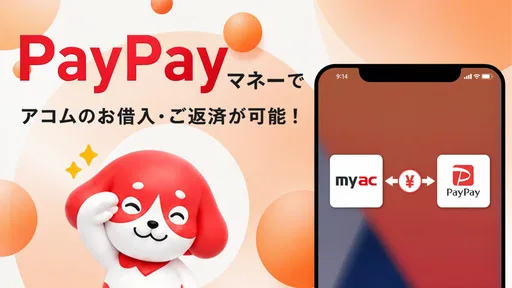
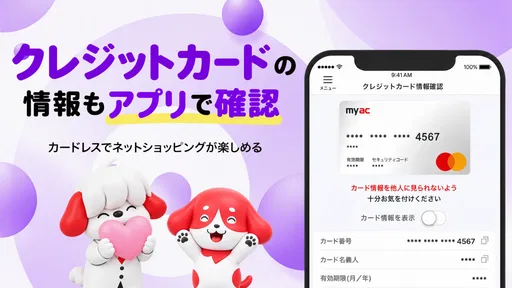
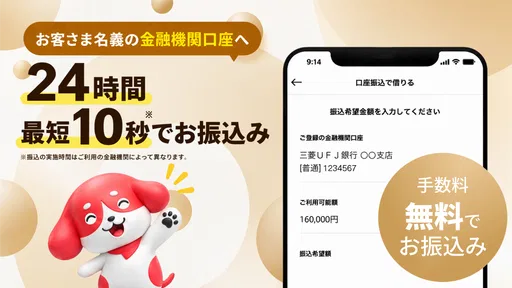
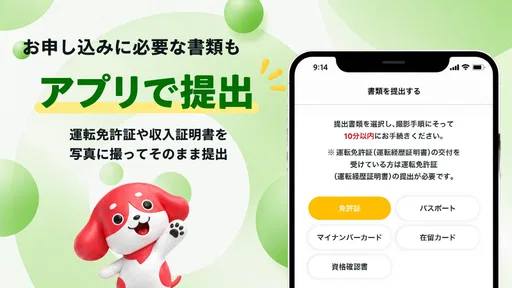
 分析者 AppCompare
家計の中で急な支払いが発生したとき、借入や返済の状況をスマートフォンで確認できると助かります。ただし、金融アプリは家族で気軽に共有するタイプの道具ではありません。私がアコム公式アプリ myac カードローン・クレジットカードを使って感じたのは、日常の資金管理を一人で手早く行うために作られた、アコム株式会社の公式アプリだということです。借りる、返す、利用状況を確認するという流れをスマートフォンにまとめられる点が中心で、金融カテゴリーのアプリとしては目的がはっきりしています。
無料で利用でき、アプリ自体の対象年齢は3歳以上です。ただし、この年齢表示だけを見て、子どもや家族が使うアプリだと考えるのは適切ではありません。実際に扱うのはローンやクレジットカードに関する情報なので、利用者本人が自分の契約と返済を管理するためのものです。この記事では、家族や同居人がいる環境でスマートフォンを使う場合の注意点も含め、どんな人に向いているかを私なりに整理します。
家族と暮らす人が最初に考えたい使い分け
たとえば、同居する家族がいる状態で、給料日前に家電の修理費が必要になったとします。家計全体では支払えるものの、誰がいくら負担するか、返済分をどの口座から出すかを決めるまでに時間がかかることがあります。そうした場面で契約者本人がアプリを開き、現在の利用状況を確認して、返済の予定を自分で整理できるのは便利です。
一方で、アプリを家族のスマートフォンに入れて、全員が同じ画面を確認するような使い方はおすすめしません。借入残高や利用履歴は、契約者本人の生活に深く関わる情報です。家計を共有している夫婦やパートナーであっても、アプリの操作を共有することと、家計について話し合うことは別です。私は、アプリは本人だけが操作し、必要な金額や返済予定だけを家族に伝える形が最も安全で現実的だと感じます。
共有タブレットや家族で使うスマートフォンに入れる場合も、便利さより先に境界線を決めておくべきです。端末を手渡したままにする、画面を開いた状態で置く、通知を誰でも見られる状態にする、といった使い方は避けたいところです。アコム公式アプリ myac カードローン・クレジットカードは、家族向けの家計簿アプリではなく、個人の金融情報を扱うアプリだからです。
家族に返済日や支出の予定を共有したいなら、アプリの画面をそのまま見せるより、必要な情報を自分で確認してから、家計簿や予定表に手入力する方が管理しやすい場合があります。残高全体を共有する必要がない家庭なら、次回の返済額や資金を準備する日だけを伝える方法もあります。こうした一手間は面倒ですが、契約情報を必要以上に広げないための大切な工夫です。
一人で使う端末なら確認作業が短くなる
このアプリの良さは、外出先で状況を確認しやすいことです。パソコンを開いて金融機関のページを探すより、スマートフォンから自分の契約に関する情報へ進める方が、確認の習慣を作りやすいと感じました。返済の準備を忘れやすい人にとって、思い立ったときに利用状況を見られることは、単なる時短以上の意味があります。
選ぶ前に読んでおきたい記事

遅延時に見えてくる、Yahoo!乗換案内の利用者どうしの支え合い

Tile Explorerは中断や通信断からどこまで戻れるか

Uber Eatsの価値は料理選びから「待ち時間の見える化」へ

テレビのリモコンが見つからない夜に、スマホが頼れる一台になる理由

8 Ball Poolへ移る価値はあるか 狙いと手球の位置を読む対戦の魅力

Family Spaceの位置共有は、家族の連絡をどう穏やかにするか
ただし、確認しやすいからといって、頻繁な借入を気軽に行ってよいわけではありません。私なら、まず家計の支出予定を整理し、返済に回す金額を確保できるかを考えてからアプリを操作します。金融アプリは操作が簡単になるほど、判断まで軽くなりやすいからです。便利な入口として使いながら、借入の判断は別に時間を置く。この切り分けが重要です。
初期設定と端末の境界をどう決めるか
使い始める前に決めておきたいのは、誰の端末で、誰が、どの場面で使うかです。契約者本人のスマートフォンに入れ、本人が確認と操作を行う形なら、家族との役割分担が明確になります。反対に、夫婦のどちらかが家計を管理しているからといって、契約者のアカウントを相手の端末へ移す運用にすると、情報管理の責任が曖昧になりがちです。
私は、設定時に次の順番で考えるのがよいと思います。
- 契約者本人が普段使う端末を決める
- 家族が画面を見られる可能性のある場所で操作しない
- 返済確認を行う時間帯を自分の生活の中に決める
- 家計共有が必要な内容だけを別の方法で伝える
ここで大切なのは、アプリの導入と家計の共同管理を同じものにしないことです。家計を一緒に管理していても、金融契約の操作担当まで共同にする必要はありません。私は、契約者がアプリで正確な状況を確認し、家族には支出計画だけを共有する運用が、トラブルを減らしやすいと思います。
また、端末を買い替えたり、普段と違う端末で確認したりする場合は、ログイン情報をメモした紙や共有メモに残すより、自分だけが管理できる方法を選びたいところです。アプリの設定項目や認証方法は端末環境によって表示が変わることもあるため、最初から家族が代わりに操作する前提にしない方が安心です。本人が操作できないときのために、契約情報を家族へ丸ごと渡すのではなく、アコム株式会社の公式サポート案内を確認するという考え方が現実的です。
共有端末での便利さには代償がある
リビングに置いたタブレットや家族共用のスマートフォンで金融アプリを使うと、確認のたびに端末を探す必要がなくなるかもしれません。しかし、通知や最近開いた画面を他の人が目にする可能性があり、家族の中でも説明したくない情報まで伝わるおそれがあります。私は、共有端末での手軽さより、専用端末での管理を優先します。
どうしても共用端末を使う事情があるなら、操作後に画面を放置しない、家族が近くにいるときに開かない、必要な確認が終わったらすぐ閉じる、といった基本動作を習慣にしたいです。これはアプリの機能評価というより、金融情報を扱う道具としての使い方の問題です。アプリが無料でも、情報管理の責任まで軽くなるわけではありません。
借入・返済・利用状況を家計の流れに組み込む
アプリの中心的な価値は、借入、返済、利用状況の確認を一つの場所で行えることです。私は特に、返済のための資金を準備する前に利用状況を確認する流れが役立つと感じました。家計簿の予定だけを見ていると、すでに使った金額や返済に関する状況を見落とすことがあります。先にアプリで現状を確認し、その後に銀行口座や現金の予定を照らし合わせる方が、判断の順番としては自然です。
現実的な使い方としては、毎月の家計確認日にアプリを開き、利用状況を確認してから、家族との支出会議を行う方法があります。家族には契約画面を見せず、「今月は返済分を先に確保する」「追加の大きな買い物は来月に回す」といった家計上の結論だけを共有します。こうすれば、アプリの情報を家族の意思決定に役立てながら、個人情報を必要以上に公開せずに済みます。
もう一つの使い方は、急な出費が出たときに、借りる前と借りた後で二回確認することです。借入前には、返済に必要な金額を毎月の支出に組み込めるかを考えます。借入後には、利用状況を見て、家計簿側にも予定を反映します。この二段階を踏むと、借りた事実だけで安心してしまうことを防ぎやすくなります。アプリが借入の入口になるだけでなく、返済を意識するための確認場所になるわけです。
ただし、家計簿アプリのように食費、光熱費、家族別の負担額を自動で整理するものとして期待すると、用途が違います。アコム公式アプリ myac カードローン・クレジットカードは、家計全体を見渡すアプリではなく、アコムに関する自分の利用状況を管理するためのものです。家計の分析や複数の金融機関の残高比較をしたいなら、別の家計管理サービスを併用する方が向いています。
通常の代替手段と比べたときの位置づけ
従来の方法としては、ウェブサイトへアクセスする、電話で確認する、明細を紙で保管する、といった選択肢があります。アプリは、スマートフォンを普段から使う人にとって、確認までの手順を短くしやすい点が魅力です。外出中に返済の予定を見直したいときや、家計会議の前に自分の状況を確認したいときには、ブラウザを開くより気軽です。
一方、スマートフォンの操作に慣れていない人、端末を家族と共用している人、金融情報をアプリに集めること自体に不安がある人には、必ずしも最良の選択ではありません。紙の記録や電話での確認の方が落ち着いて管理できる人もいます。また、複数の借入先をまとめて把握したい場合は、このアプリだけでは家計全体の一覧にはなりません。便利さが生きるのは、アコムの契約を本人がスマートフォンで管理したいケースです。
アプリを使うことで、返済や利用状況の確認を後回しにしにくくなる人にはおすすめできます。しかし、通知や画面を見た勢いで追加利用を決めてしまいそうな人は、アプリの手軽さが弱点になる可能性があります。私は、借入を検討するときは一度画面を閉じ、家計の数字を書き出してから再度判断するようなルールを自分で設けるべきだと思います。
年齢表示と信頼できる使い手を分けて考える
このアプリのコンテンツ表示は3歳以上ですが、これはアプリ画面の対象年齢を示すもので、ローンやクレジットカードを子どもが利用できるという意味ではありません。家庭内でスマートフォンを共有している場合、子どもが誤ってアプリを開いたり、金融情報を見たりしないよう、保護者が端末の扱いを決めておく必要があります。
特に、子どもがゲームや動画を見る端末に金融アプリを入れる運用は、私は避けたいです。端末を渡すときにアプリを閉じていても、履歴や通知が目に入ることがあります。子どもに金融教育の一環として見せたい場合も、実際の契約画面を見せるのではなく、借入と返済には責任があることを一般的な家計の話として説明する方が安全です。
家族やパートナーがアプリの使い方を手伝う場合も、本人の同意なしにログイン情報を共有するのは避けたいところです。操作が苦手な人を支えるなら、本人が横で画面を確認しながら操作する、確認したい項目を紙に書いておく、といった補助にとどめるのがよいと思います。信頼している相手であっても、金融契約の情報を扱う境界は明確にしておくべきです。
アコム株式会社の公式アプリであることは安心材料ですが、公式だから家族全員で使ってよいという意味ではありません。公式アプリを選ぶことと、適切な利用者だけがアクセスすることは別の安全対策です。私は、開発元がアコム株式会社であることを確認したうえで、インストール先の端末と利用者を限定するのが基本だと考えます。
評価の高さだけで判断しない方がよい理由
ストアでは平均4.5の評価が付いており、評価数は約1.1万件、レビュー数は約500件あります。インストール数も100万回を超えているため、多くの人が利用しているアプリだと分かります。ただ、金融アプリは、評価の高さだけで自分に合うかを決めにくいジャンルです。
重要なのは、借入や返済の状況を自分で確認する習慣を持てるか、端末を安全に管理できるか、家計全体の管理を別に行えるかです。高い評価は操作性や使いやすさを考える材料になりますが、返済計画そのものを代わりに作ってくれるわけではありません。レビューを読むときも、画面の使いやすさに関する感想と、自分の家計に合うかどうかを分けて考えるのがよいでしょう。
対応環境と日常利用で感じる現実的な注意点
現在のバージョンは18.0で、Androidでは8.0以上が必要です。比較的新しい端末だけでなく、少し前のスマートフォンでも条件を満たす場合がありますが、OSが古い端末を長く使っている人は、インストール前に自分の端末環境を確認しておきたいです。家族の共用端末が古い場合、そこへ無理に集約するより、契約者本人の対応端末で管理する方がよいと思います。
アプリが無料であることは始めやすさにつながりますが、借入に関する費用や返済の負担が無料になるという意味ではありません。ここは特に誤解しやすい部分です。アプリの価格と、金融サービスを利用する際の条件は別に考える必要があります。私は、インストール前に無料という言葉だけで判断せず、借入や返済に関する契約条件を確認してから使うことを勧めます。
また、アプリに頼り切ると、端末の電池切れや通信環境の問題が起きたときに確認できない場面があります。返済に関わる予定は、アプリだけに任せず、自分のカレンダーや家計メモにも記録しておくと安心です。ただし、メモに契約情報を細かく残しすぎると、今度はそのメモが情報漏えいの原因になります。私は、必要な予定だけを簡潔に残し、残高やログイン情報は別管理にする方法が扱いやすいと感じます。
家族との調整では、アプリを開く時間を決めておくのも有効です。たとえば、家計を確認する日に契約者が自分で利用状況を見て、その結果を支出予定に反映します。家族が「今すぐ画面を見せて」と求める形にすると、本人が落ち着いて確認できません。金融情報の共有範囲とタイミングをあらかじめ話しておくことで、アプリが家庭内の不信感につながるのを防ぎやすくなります。
アプリの導入を迷っている人が確認したいのは、結局のところ、自分の端末で安全に管理できるか、返済確認を習慣にできるか、家計全体の管理を別に行えるかの三点です。ここが整っていれば、借入や返済の確認をスマートフォンにまとめるメリットを感じやすいでしょう。逆に、家族全員で一つの端末を使う、契約者以外が頻繁に操作する、家計簿機能まで一つで済ませたいという場合は、期待と実際の用途がずれる可能性があります。
家庭で使うなら「本人管理、家計共有」が結論
アコム公式アプリ myac カードローン・クレジットカードは、アコムの借入、返済、利用状況をスマートフォンから確認したい人に向いた金融アプリです。アコム株式会社が提供する公式アプリとして、日常の確認作業をまとめられる点は分かりやすく、スマートフォン中心の生活をしている人ほど使いやすさを感じると思います。
私が家庭での利用に最も向いていると感じる形は、契約者本人が自分の端末で操作し、家族とは返済を含む家計の予定だけを共有する方法です。子どもや同居人が使う共用端末には置かず、ログイン情報も渡さない。必要なときに本人が利用状況を確認し、家計全体の判断材料へ整理してから話し合う。この順番なら、アプリの便利さとプライバシーの両方を保ちやすくなります。
反対に、借入を衝動的に決めてしまう人、家計全体を一つの画面で管理したい人、家族との情報境界を決められない人には、慎重な検討が必要です。そうした場合は、家計簿アプリやブラウザでの確認、電話などの通常の方法を組み合わせた方が、自分に合った管理になることがあります。
アプリの評価は平均4.5で、1M以上のインストールがあるなど、広く使われているサービスです。とはいえ、利用者が多いことより、自分が返済計画を守るために使えるかが大切です。私は、借りるためだけでなく、借りた後の状況を定期的に確認する道具として使うなら、導入する価値があると考えます。家族で端末を共有する場合も、契約は本人、家計の相談は家族という境界を守ること。この前提に納得できる人なら、日々の金融管理を少し整理しやすくしてくれるアプリです。
メリット
- 借入や返済の状況をスマホですぐ確認できる
- 生体認証に対応し、ログイン時の入力を減らせる
- 返済期日や利用残高を確認しやすい
- 明細をオンラインで管理でき、紙の保管が不要
- 公式アプリのためサービス情報を確認しやすい
デメリット
- 利用にはアコムの会員登録や契約が必要
- スマホの紛失時は不正利用対策を早急に行う必要がある
- 通信環境が悪い場所では情報を確認しにくい
- 借入可能額の確認が利用を促す要因になり得る
- 端末やOSによって一部機能が利用できない場合がある
アコム公式アプリ myac カードローン・クレジットカードに関するよくある質問
アコム公式アプリ「myac」では何ができますか?
myacは、アコムのカードローンやクレジットカードを利用している人向けの公式アプリです。利用残高や次回返済額、返済日などを確認できるほか、借入や返済、振込による借入の手続き、利用明細の確認などにも対応しています。機能の利用範囲は契約内容や本人確認状況によって異なるため、初回ログイン後に表示される案内を確認してください。
myacアプリの利用にはアコムの契約が必要ですか?
基本的に、myacの主要機能を利用するにはアコムのカードローンまたはクレジットカードの契約が必要です。アプリをインストールするだけで借入できるわけではなく、申し込みや審査、本人確認など所定の手続きがあります。契約前でも申し込み案内を確認できる場合がありますが、審査結果や利用限度額は個別に異なります。
myacアプリで借入や返済を行う際に手数料はかかりますか?
借入方法や返済方法によって、手数料の有無や金額が変わります。アプリから振込による借入を申し込む場合でも、金融機関側の対応時間やサービス条件によって扱いが異なる可能性があります。また、提携ATMを利用する場合は所定のATM手数料が発生することがあります。実行前にアプリ内の手数料表示と契約条件を必ず確認しましょう。
myacアプリのログイン情報を忘れた場合はどうすればよいですか?
ログインできない場合は、アプリのログイン画面に表示されるパスワード再設定やログイン情報確認の案内を利用してください。登録している電話番号やメールアドレス、本人確認情報が必要になることがあります。何度も誤入力すると利用が制限される可能性があるため、推測で繰り返し入力せず、解決しない場合はアコムの公式サポートへ問い合わせるのが安全です。
myacアプリを安全に使うために注意することはありますか?
myacには残高や返済情報など重要な個人情報が表示されるため、公式ストアから正規アプリをダウンロードし、スマートフォンのOSとアプリを最新状態に保つことが大切です。第三者に暗証情報や認証コードを教えたり、公共のWi-Fi環境で重要な操作を行ったりするのは避けてください。端末を紛失した場合は、速やかにアコムへ連絡し、必要な利用停止手続きを行いましょう。


